Symulacja — kiedy będziesz wolny finansowo, policzone na liczbach Twojej firmy
Część planu Premium. Laboratorium przyszłości w Warsztacie danych: dziesięciolecia miesiąc po miesiącu, z Twoich umów, salda i kosztów, z ZUS-em i PIT z silnika podatkowego aplikacji, z emeryturą z ZUS, kontami IKE, IKZE, OKI i PPK, dzieckiem z 800+ i ulgą na dzieci, najmem prywatnym, etatem z PPK, obligacjami skarbowymi, kredytem ze stopą zmienną i nadpłatami, kolejką nadwyżki, wypłatami z progami wieku i elastycznymi wydatkami, Monte Carlo z inflacją losową, analizą wrażliwości, optymalizatorem i postępem planu względem rzeczywistości.
Narzędzia do planowania życia finansowego (w rodzaju ProjectionLab) odpowiadają na pytanie: kiedy majątek pokryje moje wydatki i czy po drodze nie zabraknie pieniędzy. Dla kogoś na B2B w Polsce połowa odpowiedzi siedzi jednak w szczegółach, których ogólny kalkulator nie zna: ulga na start kończy się w konkretnym miesiącu, składka zdrowotna zależy od formy opodatkowania, IKZE obniża PIT, a IKE wypłacisz bez podatku dopiero po sześćdziesiątce. Miesiąc z dwoma świętami to mniej faktur przy stawce godzinowej. A ogólny kalkulator zaczyna od pustego formularza.
Symulacja odpowiada na to samo pytanie, ale na liczbach, które AUTOPILOT już o Tobie wie: saldo kont, umowy z jednostek, koszty z faktur, forma opodatkowania i data założenia firmy. Podatki i składki liczy ten sam silnik co reszta aplikacji, miesiąc po miesiącu, a dni robocze bierze z polskiego kalendarza. Konta z opakowaniem podatkowym (IKE, IKZE, OKI, PPK) mają polskie limity, progi wieku i podatki z rejestru przepisów — każda liczba mówi, skąd jest. Dziecko (800+, ulga na dzieci), najem prywatny (ryczałt) i etat (pensja, PPK, zbieg tytułów z firmą) to zdarzenia na osi czasu, liczone tym samym silnikiem.
Symulacja jest częścią planu Premium i żyje w Warsztacie danych — jako dokument, który możesz zapisać, skopiować w wariant i porównać z innymi. W becie ma ją każde konto, bez opłat; po becie zostaje w Premium i w 30-dniowej próbie.
Jak zacząć
- Otwórz Warsztat danych. Na górze strony głównej stoi półka Laboratorium przyszłości. Jeszcze zanim cokolwiek utworzysz, pokazuje wynik policzony na Twoich dzisiejszych liczbach („wolność w 2034") z małym wykresem majątku — albo listę tego, co wiemy z danych, i tego, o co zapytamy.
- Kliknij Utwórz symulację (albo Otwórz jako symulację). Powstaje dokument typu Symulacja w wybranym folderze, od razu wypełniony danymi firmy.
- Jeśli czegoś brakuje — najczęściej wydatków prywatnych — zamiast wykresu zobaczysz pytanie z polem do wpisania. Wpisz kwotę, a wykres pojawi się od razu.
- Ruszaj suwakami w panelu Założenia po prawej. Przebieg liczy się w kilka, najwyżej kilkanaście milisekund, więc wykres idzie za ręką. Horyzont to domyślnie trzydzieści lat, do ustawienia od pięciu do sześćdziesięciu — albo do wieku (sekcja Świat i ryzyko). Zapisz zapamiętuje plan w dokumencie. Dopóki tego nie zrobisz, pasek dokumentu mówi „niezapisane zmiany", a przejście do innego dokumentu pyta: Zapisz i przejdź, Odrzuć zmiany albo Zostań.
Kolejne symulacje tworzysz przyciskiem Nowa symulacja na tej samej półce albo z katalogu typów dokumentów (półka Symulacje).
Skąd plan bierze liczby
Symulacja nie zgaduje. Każde pole w założeniach mówi, skąd ma wartość („z umowy jednostki", „średnia z faktur (12 mies.)", „z ustawień"), a gdy zmienisz kwotę ręcznie, obok zostaje dziś w danych: … z przyciskiem przywrócenia. Założenia o świecie (zwrot z rynku, inflacja, waloryzacja w ZUS) mają podpis „założenie", a liczby z przepisów — rok, z którego są.
| Założenie | Skąd na start |
|---|---|
| Gotówka | saldo kont firmowych, plus kont prywatnych, jeśli je prowadzisz |
| Przychód | umowy jednostek z rozliczeniem godzinowym, dziennym albo ryczałtem miesięcznym — każda jako osobny strumień; stawka w walucie obcej przeliczona po ostatnim średnim kursie NBP |
| Przychód spoza umów | gdy średnia z faktur z ostatnich 12 miesięcy jest wyraźnie wyższa niż suma umów, różnica wchodzi jako strumień „Pozostały przychód z faktur" |
| Koszty firmy | średnia z ostatnich 12 miesięcy (liczona od pierwszego miesiąca z danymi), a bez historii — prognoza kosztów |
| Wydatki prywatne | mediana miesięcznych wypłat dla siebie; bez nich symulacja pyta |
| Podatki | forma opodatkowania, VAT i data założenia firmy z ustawień; harmonogram ZUS (ulga na start → mały ZUS → pełny ZUS) liczy się z daty założenia |
| Bieżący rok | przychody i koszty miesięcy przed startem planu liczą się do progów podatkowych (32% na skali, danina), ale nie do gotówki — ta jest już w saldzie |
| Inflacja | ostatni odczyt CPI z danych; bez niego cel NBP 2,5% |
| Konta inwestycyjne | wpisujesz sam — aplikacja nie widzi rachunków maklerskich, IKE ani IKZE |
Jednostki rozliczane budżetem stałym albo kamieniami milowymi nie wchodzą jako stawka (nie da się z nich uczciwie wyprowadzić przychodu na miesiąc) — lista pod strumieniami mówi, które to i dlaczego. Dodaj je ręcznie przyciskiem Strumień przychodu, jeśli mają trwać.
Konta i priorytety
Sekcja Konta i priorytety w założeniach to Twój majątek poza gotówką i decyzja, dokąd idzie każda złotówka nadwyżki. Gotówkę z rachunków bankowych wpisujesz wyżej, w Majątku dziś.
Jak dodać konto
Przycisk Konto otwiera listę: konto maklerskie, lokata, obligacje skarbowe (EDO, COI), IKE-Obligacje, IKE i IKZE (każde w dwóch wersjach: zakładam nowe albo już mam), OKI i PPK z poprzedniego etatu. Na karcie konta ustawiasz:
- saldo dziś — wartość konta w dzisiejszych złotych;
- …z tego wpłacone (konto maklerskie, IKE) — suma wpłat bez zysków. Od różnicy płaci się podatek Belki przy sprzedaży z konta maklerskiego, a na IKE — tylko przy zwrocie przed 60. rokiem życia. Puste pole znaczy „całe saldo to wpłaty";
- co leży na koncie — akcje i fundusze (zwrot i zmienność z założeń rynku), lokata (odsetki co miesiąc, z własnym realnym zwrotem, jeśli chcesz) albo obligacje skarbowe (niżej);
- w ilu latach kalendarzowych już wpłacałeś (tylko IKE i IKZE) — przed rokiem startu planu. Każdy rok planu z wpłatą symulacja dolicza sama. Nowe konto: 0.
Przy każdym koncie stoi zdanie z liczbami z rejestru przepisów dla pierwszego pełnego roku planu, np. „Do 28 260 zł wpłat w 2026 r.; od 60. roku życia, po 5 latach z wpłatami — wypłata bez podatku Belki", limit wpłat wprost („IKZE: do 16 956 zł w 2026 r., gdy firma działa — 11 304 zł bez niej") i kłódka z wiekiem i rokiem dostępu („IKE od 60 lat — od 2051").
Na karcie IKZE symulacja pokazuje też, ile da IKZE w Twoim przypadku: „Wpłata limitu (16 956 zł) obniży PIT 2026 r. na liniowym o ok. 3 222 zł — zwrot w zeznaniu rocznym". Liczy to silnik, tym samym rokiem podatkowym co symulacja (drugi raz, z odliczeniem). Na skali w II progu zwrot sięga ok. 5 426 zł, na ryczałcie 12% — ok. 2 035 zł.
Na skali podpis mówi, z czego jest skala tego roku: skala jest jedna na osobę, więc obok firmy liczą się etat i emerytura z ZUS z tego samego roku, a ulga na dzieci schodzi z PIT po odliczeniu — „(skala jest jedna na osobę: firma i etat, po uldze na dzieci)". Samo odliczenie bierzemy jednak tylko z dochodu firmy: nadwyżki ponad niego nie odliczamy od pensji ani emerytury (zachowawczo — zwrot może wyjść niższy niż naprawdę).
IKE, IKZE, OKI i PPK — co liczy symulacja
| Konto | Wpłaty | Wypłata bez kary | Podatek |
|---|---|---|---|
| Konto maklerskie | bez limitu | zawsze | Belka 19% od zysku nominalnego przy sprzedaży |
| Lokata | bez limitu | zawsze | Belka od odsetek co miesiąc |
| IKE | do 3× prognozowanego przeciętnego wynagrodzenia (2026: 28 260 zł) | od 60. roku życia, po 5 latach z wpłatami | brak; zwrot wcześniej — Belka od zysku |
| IKZE | do 1,8× (2026: 16 956 zł) w miesiącach, w których działa firma, inaczej 1,2× (11 304 zł) | od 65. roku życia, po 5 latach z wpłatami | wpłaty odliczasz od dochodu w PIT; przy wypłacie 10% całej kwoty |
| OKI (od 1.01.2027) | bez limitu, w każdej chwili | zawsze | zysk bez Belki; od średniej wartości ponad 100 tys. zł (w tym do 25 tys. zł lokat i obligacji) roczny podatek od aktywów: 0,85% w 2027 r. |
| PPK | z etatu (zdarzenie Etat): 2% pensji od Ciebie i 1,5% od pracodawcy, wpłata powitalna 250 zł i dopłata roczna 240 zł od państwa — prosto na konto, poza kolejką nadwyżki | od 60. roku życia: 25% od razu, reszta w co najmniej 120 ratach | brak |
Wszystkie limity, wiek i stawki biorą się z rejestru przepisów aplikacji (dla lat po ostatnim znanym — z ostatniego, w dzisiejszych złotych). Kilka szczegółów, które warto znać:
- Odliczenie IKZE działa tylko w zeznaniu rocznym: na skali i liniowym od dochodu, na ryczałcie od przychodu (proporcjonalnie do stawek), najwyżej do wysokości dochodu. Nie obniża składki zdrowotnej ani podstawy daniny. Zaliczki w ciągu roku są takie same — zwrot symulacja księguje w grudniu (w rzeczywistości przychodzi po zeznaniu).
- OKI istnieje od stycznia 2027 r. Wcześniej saldo na OKI to 0 zł (pieniądze leżą dziś gdzie indziej), a reguła wpłat czeka — nadwyżka idzie dalej w kolejce. Podatek od aktywów liczymy w grudniu od średniej z miesięcy, w których miałeś konto (ustawa liczy ją z dni). Od 2028 r. stawka zależy od stopy referencyjnej NBP, której nie zgadujemy — symulacja liczy dalej stawką z 2027 r. i mówi to na osi zdarzeń.
- Pięć lat z wpłatami. IKE albo IKZE z mniej niż pięcioma latami wpłat nie otworzy się bez kary — a po końcu pracy kolejnych wpłat może już nie być, więc pomost nie ma na co czekać. Dlatego takie konto nie przybliża wolności finansowej: do majątku, który pokrywa cel, silnik liczy je jako 0 zł. Wyjątek: IKE, gdy dopuszczasz wcześniejsze wypłaty — wtedy liczy się kwota zwrotu po podatku Belki od zysku (z IKZE nic: podatek od zwrotu zależy od roku, w którym byś go wziął). Saldo konta i tak widzisz na wykresie. Każdy rok planu z wpłatą przybliża próg; podpowiedź przy polu „lata z wpłatami" mówi to wprost, z liczbą lat z rejestru przepisów.
Obligacje skarbowe
Obligacje oszczędnościowe Skarbu Państwa wybierasz w polu Co leży na koncie — na zwykłym koncie albo w IKE (IKE-Obligacje). Oprocentowanie bierze się z oferty Ministerstwa Finansów zapisanej w aplikacji z datą i źródłem (dziś: oferta z września 2026 r.), a każdy miesiąc zakupu to osobna kohorta, która dojrzewa we własnym terminie:
| Seria | Czas | Oprocentowanie | Odsetki |
|---|---|---|---|
| EDO | 10 lat | 1. rok 5,35%, potem inflacja + 2% | dopisywane co rok, wypłacane przy wykupie |
| COI | 4 lata | 1. rok 4,75%, potem inflacja + 1,5% | wypłacane co rok |
| ROS | 6 lat | 1. rok 5,00%, potem inflacja + 2% | jak EDO; tylko dla rodzin pobierających 800+ |
| ROD | 12 lat | 1. rok 5,60%, potem inflacja + 2,5% | jak EDO; tylko dla rodzin pobierających 800+ |
Pod wyborem stoi podpowiedź liczona tym samym modułem co symulacja: ile obligacje trzymane do wykupu dają ponad inflację z założeń — np. EDO przy inflacji 3%: ok. 1,2% rocznie po podatku Belki na zwykłym koncie i ok. 2% w IKE, gdzie Belki nie ma. Sprzedaż przed terminem (np. gdy po końcu pracy symulacja sięga po pieniądze) kosztuje opłatę za przedterminowy wykup — kilka złotych od obligacji, nie więcej niż narosłe odsetki — i symulacja ją nalicza. W IKE-Obligacjach po spełnieniu warunków wypłaty z IKE nie ma ani Belki, ani tej opłaty.
Przy obligacjach, które już masz, wpisz saldo (z narosłymi odsetkami) i z tego wpłacone — różnica to odsetki, od których przy wykupie płaci się Belkę.
Gdzie idzie nadwyżka
Lista Gdzie idzie nadwyżka to kolejka, jak w ProjectionLab: co miesiąc, po wydatkach, nadwyżka idzie od góry do dołu, każda pozycja bierze, ile może, a czego nie weźmie nikt, zostaje w gotówce.
- Poduszka w gotówce — tyle miesięcy wydatków (z ratą kredytu) zostaje na koncie. Niedobór najpierw zjada poduszkę.
- Wpłaty na konto — do limitu ustawowego (IKE, IKZE) albo do własnej kwoty rocznej. Po rozwinięciu wiersza ustawisz: co miesiąc albo raz w grudniu (pieniądze czekają w gotówce przez rok i reguły niżej ich nie zabiorą), tylko gdy firma działa (domyślnie przy IKZE — bez dochodu z firmy nie ma czego odliczać) i zawsze — także z poduszki (wpłata ma pierwszeństwo przed poduszką, ale gotówka nigdy nie schodzi poniżej zera).
- Nadpłata kredytu — do podanej kwoty miesięcznie z tego, co do niej dojdzie, na wybrany kredyt z planu: krótszy okres albo niższa rata. Pod regułą stoi opłata za wcześniejszą spłatę („najwyżej 30 zł (art. 40)…") i miesiąc, od którego nadpłaty będą bez opłaty. Pozycja pojawia się w Do kolejki, gdy plan ma kredyt.
- Reszta — wszystko, co zostało, na konto bez limitu: maklerskie albo OKI. Zamyka kolejkę i nie da się jej przesunąć, bo reguł za nią symulacja i tak by nie wykonała. Bez „reszty" to, czego nie wezmą reguły, zostaje w gotówce.
Kolejność zmieniasz przeciąganiem za uchwyt (także z klawiatury: spacja podnosi, strzałki przesuwają, spacja upuszcza) albo strzałkami przy wierszu. Nowe konto staje w kolejce według domyślnej kolejności — poduszka → IKZE (gdy firma działa) → IKE → OKI → konto maklerskie. To jawne założenie, nie porada: przestaw je, jeśli wolisz inaczej. OKI nie ma ustawowego limitu wpłat, więc jego reguła startuje od kwoty rocznej równej zwolnieniu (100 tys. zł) — też do zmiany.
Plan zapisany przed pojawieniem się kont ma jedno konto maklerskie z dawnym portfelem i kolejkę „poduszka → reszta na konto maklerskie" — liczy się co do grosza tak samo jak wcześniej.
Wypłaty na wolności
Gdy gotówka (z poduszką) się kończy, symulacja sprzedaje konta w kolejności z sekcji Wypłaty na wolności — każde z podatkiem od wypłaty, który go dotyczy. Domyślnie najpierw to, co dostępne od razu (konto maklerskie, OKI), potem konta z progiem wieku, żeby to, co rośnie bez podatku, rosło najdłużej.
- Konto z progiem ma kłódkę: „IKE od 60 lat — od 2051", „IKZE od 65 lat — od 2056, 10% podatku". Plan zna tylko rok urodzenia, więc wiek liczymy ostrożnie: od stycznia roku po urodzinach.
- Przełącznik Dopuszczam wcześniejsze wypłaty z IKE i IKZE jest domyślnie wyłączony. Wtedy pieniądze na IKE i IKZE czekają do progu, a gdy wcześniej zabraknie gotówki, oś zdarzeń pokazuje kamień „Luka do 60" z kwotą, której brakuje. Włączony: zwrot z IKE przed 60. rokiem życia płaci Belkę od zysku, a zwrot z IKZE przed 65. to zawsze całe konto, cała kwota idzie do PIT według skali razem z innymi dochodami ze skali z tego roku (emerytura z ZUS, etat) — i tylko w roku bez działalności, czyli po zamknięciu firmy.
- Kamień „Dostęp do IKE" (IKZE, PPK) stoi na osi w miesiącu, w którym konto z pieniędzmi otwiera się bez kary.
Pomost do 60 lat
W nagłówku, pod rokiem wolności, stoi chip „Pomost do 60: masz 82%" albo „Pomost do 60: starczy". Mówi, czy to, po co sięgniesz od razu po końcu pracy — gotówka i konta bez progu wieku, po podatku — starczy na życie do dnia, w którym otworzy się IKE, IKZE albo PPK. Kliknięcie pokazuje, skąd liczba: od kiedy do kiedy, ile potrzeba i ile masz.
- Przy kilku progach (IKE i PPK od 60, IKZE od 65) symulacja sprawdza każdy po kolei i pokazuje najciaśniejszy. Do dalszego progu doliczają się konta, które otworzą się wcześniej (np. PPK w drodze do IKZE) — opis podaje je osobno: „…masz 600 tys. zł od razu i 300 tys. zł z kont, które otworzą się wcześniej".
- Pomost nie liczy wzrostu sald po drodze, więc jest ostrożny: wynik poniżej 100% może stać obok osiągniętej wolności, bo ta liczy pełny przebieg ze zwrotami.
- Gdy dzień dostępu wypada po horyzoncie planu, pomost liczymy dalej, z wydatkami jak w ostatnim miesiącu planu — krótki horyzont nie udaje wolności.
Wydatki na wolności: stałe, elastyczne albo z poręczami
W tej samej sekcji wybierasz, jak zachowują się wydatki po końcu pracy, gdy rynek ma zły rok (jak „flexible spending" w ProjectionLab):
- Stałe — wydatki jak w planie, niezależnie od rynku (tak liczyła symulacja dotąd).
- Elastyczne — gdy rynek spadnie o podany procent poniżej najwyższego poziomu od końca pracy, część uznaniowa wydatków maleje o podany procent, aż rynek wróci ponad ten próg. Rynek to realny zwrot gotówki i kont od końca pracy bez wpłat i wypłat — samo wydawanie majątku cięcia nie uruchamia.
- Poręcze (Guyton-Klinger) — co styczeń po końcu pracy symulacja porównuje stopę wypłat (wydatki roku ÷ płynny majątek) ze stopą z miesiąca końca pracy. Wyższa o ponad górną poręcz obniża wydatki o podaną korektę, niższa o ponad dolną — podnosi je.
Liczby przy suwakach (spadek o 20% i cięcie o połowę, poręcze ±20% i korekta o 10%) to nazwane założenia — podpis mówi „założenie — preset 20%". Danej, której założenie nie zastąpi, symulacja nie zgaduje: jaką część wydatków możesz ograniczyć w złym roku (podróże, rozrywka, zakupy — bez rachunków, jedzenia, kosztów dzieci i zdrowotnej) wpisujesz sam, a bez tej liczby plan pyta. Cięcia nigdy nie schodzą poniżej części nieuznaniowej.
Co warto wiedzieć:
- Strategia działa od końca pracy. Plan bez zdarzenia „Koniec pracy" dostaje zdanie, że strategia niczego nie zmieni.
- Cel wolności liczymy od pełnych wydatków z planu — cięcia to bufor na złe lata, nie sposób na wcześniejszą datę.
- W przebiegu na wykresie rynek rośnie równo, więc elastyczne wydatki nie tną w nim ani razu (chyba że założysz ujemny realny zwrot). Poręcze mogą ciąć i tu — podpis pod przełącznikiem mówi, ile strategia zmieniła w tym przebiegu. Złe lata pokazuje Monte Carlo (niżej, „Wydatki na wolności" w panelu Ryzyko).
- Przy elastycznych spadek rynku o próg od szczytu (domyślnie 20%) zdarza się w długim planie w wielu przebiegach Monte Carlo — liczy się, ile lat trwa cięcie i jak nisko schodzą wydatki; panel Ryzyko podaje oba.
- Przy poręczach stopa liczy się z wydatków z planu (bez kosztów dzieci i zdrowotnej), a nie z tego, co naprawdę schodzi z majątku: emerytura z ZUS, najem ani 800+ jej nie obniżają, a majątek maleje też od samego wydawania — poręcz górna potrafi więc ciąć także przy spokojnym rynku.
Życie: wiek, emerytura i zdrowotna po zamknięciu firmy
W sekcji Życie są wydatki prywatne i ich wzrost, a także to, co plan wie o Tobie:
- Rok urodzenia — wiek na osi czasu i progi wieku kont.
- Ustawowy wiek emerytalny: 60 albo 65 lat — to pytanie, a nie płeć zgadnięta z danych. Od niego zależy, do kiedy płacisz zdrowotną po zamknięciu firmy i kiedy przychodzi emerytura z ZUS.
- Sytuacja rodzinna — pole pojawia się przy dziecku w planie, a pytanie tylko wtedy, gdy ma znaczenie: w roku z jednym dzieckiem ulga na dzieci ma limit dochodów (112 000 zł na dochody obojga małżonków albo przy samotnym wychowywaniu, 56 000 zł w innej sytuacji, np. przy wychowywaniu razem bez ślubu). Przy małżeństwie symulacja pyta też o roczny dochód małżonka. Przy dwojgu i więcej dzieciach limitu nie ma i pytania też nie.
Horyzont planu ustawiasz w sekcji Świat i ryzyko: liczba lat (od 5 do 60) albo do wieku — plan kończy się wtedy w grudniu roku, w którym kończysz wybrany wiek. Plan zna tylko rok urodzenia, więc bez niego zamiast suwaka jest pytanie z polem roku urodzenia. 90 lat przy pierwszym przełączeniu to założenie do zmiany; podpowiedź pod suwakiem podaje przeciętne dalsze trwanie życia z tablicy GUS dla 65-latka. Przełączenie z lat na wiek i z powrotem trzyma ten sam rok końca planu, żeby wykres nie skoczył (liczba lat mieści się w suwaku od 5 do 60).
Zdrowotna po zamknięciu firmy. Ubezpieczenie z działalności wygasa 30 dni po jej zamknięciu. Gdy plan kończy pracę przed wiekiem emerytalnym, symulacja pyta, kto opłaci zdrowotną do emerytury:
- dobrowolnie w NFZ — 9% przeciętnego wynagrodzenia z poprzedniego kwartału, w III kw. 2026 r. 845,67 zł miesięcznie (ok. 10 tys. zł rocznie), dalej stała w dzisiejszych złotych; liczy się od miesiąca po końcu pracy do wieku emerytalnego i podnosi cel wolności o koszt tego pomostu;
- przez małżonka albo przez etat — bez składki.
W miesiącach etatu z planu (zdarzenie Etat) dobrowolnej składki nie ma w żadnym wariancie — umowa o pracę daje ubezpieczenie zdrowotne.
Pytanie pojawia się tylko wtedy, gdy koniec pracy może wypaść przed wiekiem emerytalnym. Bez roku urodzenia albo wieku emerytalnego symulacja składki nie liczy i mówi o tym w przypisie pod wynikiem.
Emerytura z ZUS
Sekcja Emerytura z ZUS zbiera dane z „Informacji o stanie konta ubezpieczonego" — znajdziesz ją w eZUS (PUE ZUS) w zakładce Informacje; ZUS przygotowuje ją co roku, ze stanem na 31 grudnia:
- składki na koncie (zwaloryzowane), środki na subkoncie, zwaloryzowany kapitał początkowy (0 zł, gdy nie pracowałeś przed 1999 r.);
- okresy składkowe i nieskładkowe w latach i miesiącach — najniższa emerytura przysługuje po 20 latach (wiek 60) albo 25 latach (wiek 65);
- czy część składki idzie do OFE;
- wiek przejścia — tylko ustawowy (60 albo 65 lat), bo tablica GUS w rejestrze ma dzielniki tylko dla nich;
- realna waloryzacja konta — założenie, domyślnie 0% ponad inflację („ostrożnie"): waloryzacja w ZUS bywała wyższa od inflacji, ale ustawa tego nie obiecuje.
Członek OFE wpisuje też stan rachunku w OFE na ten sam 31 grudnia (z rocznej informacji z OFE; 0, jeśli nic tam nie ma) — przed emeryturą „suwak" przenosi te pieniądze na subkonto w ZUS. Bez tej liczby plan pyta, zamiast liczyć bez OFE.
Jak symulacja liczy emeryturę. Do stanu konta z informacji dokłada składki emerytalne z firmy miesiąc po miesiącu (z ulgą na start i małym ZUS-em, tak jak w planie), waloryzuje kapitał co roku i w wieku przejścia dzieli go przez dalsze trwanie życia z tablicy GUS. Gdy staż na to pozwala, podnosi emeryturę do najniższej. Co roku dolicza 13. emeryturę w kwietniu i 14. we wrześniu (pełną poniżej progu, zmniejszaną ponad nim), a od każdej wypłaty odejmuje zdrowotną 9% i PIT według skali. Kwoty są w dzisiejszych złotych.
Gdzie zobaczysz wynik:
- w nagłówku — chip „Emerytura z ZUS od stycznia 2052 r.: 3 100 zł brutto", który po kliknięciu pokazuje kwotę na rękę, średnią z 13. i 14. po rocznym PIT i wszystkie przypisy;
- w sekcji Emerytura z ZUS — brutto, na rękę, od kiedy i w jakim wieku, 13. i 14. w złotych;
- na osi zdarzeń — kamień Emerytura z ZUS;
- na wykresie Przepływy — osobna seria „Emerytura z ZUS (na rękę)";
- w Roku w szczegółach — wiersze emerytury: zwykłe wypłaty, 13., 14., podniesienie do najniższej, zdrowotna i PIT.
Emerytura obniża cel wolności od dnia, w którym przyjdzie: wzór w nagłówku mówi „Cel = (9 000 zł − 2 700 zł emerytury)/mies. × 12 ÷ 4% + pomost do emerytury…" (emerytura na rękę, średnio z 13. i 14.). Pieniądze, które pokryją tę część wydatków do dnia przejścia, liczą się jako pomost do emerytury — bez wzrostu po drodze i nigdy więcej, niż kosztowałoby utrzymywanie tej części potrzeb z majątku na zawsze, więc emerytura nie podnosi celu ponad cel bez niej. Zdanie pod paskiem mówi, ile miesięcy obejmuje pomost i czy zadziałał sufit.
Przypisy mówią, czego liczba nie wie — każdy z tym, co zrobić: dzielnik z ostatniej znanej tablicy GUS (nowsze tablice, z dłuższym życiem, obniżą emeryturę), staż tylko z planu (wpisz okresy z informacji — od nich zależy najniższa emerytura), brak informacji z ZUS (kapitał to tylko składki z planu), brak stanu OFE, miesiące między 31 grudnia z informacji a startem planu (ich składek nie znamy), składki płynące jeszcze na końcu horyzontu (wydłuż horyzont do roku przejścia), etat przy wariancie ZUS „Umowa o pracę + JDG" (pensji plan jeszcze nie zna) i założenia (realna waloryzacja, progi w dzisiejszych złotych).
Zanim wpiszesz wszystkie dane, sekcja pokazuje podgląd z samego stanu konta: emeryturę z kapitału, który już masz, bez kolejnych składek — ten sam wariant, który ZUS drukuje w informacji („gdybyś przestał płacić składki").
Jeśli wcześniej dodałeś emeryturę jako zdarzenie Inny wpływ, usuń je — inaczej policzy się dwa razy.
Jak czytać wynik
Nagłówek
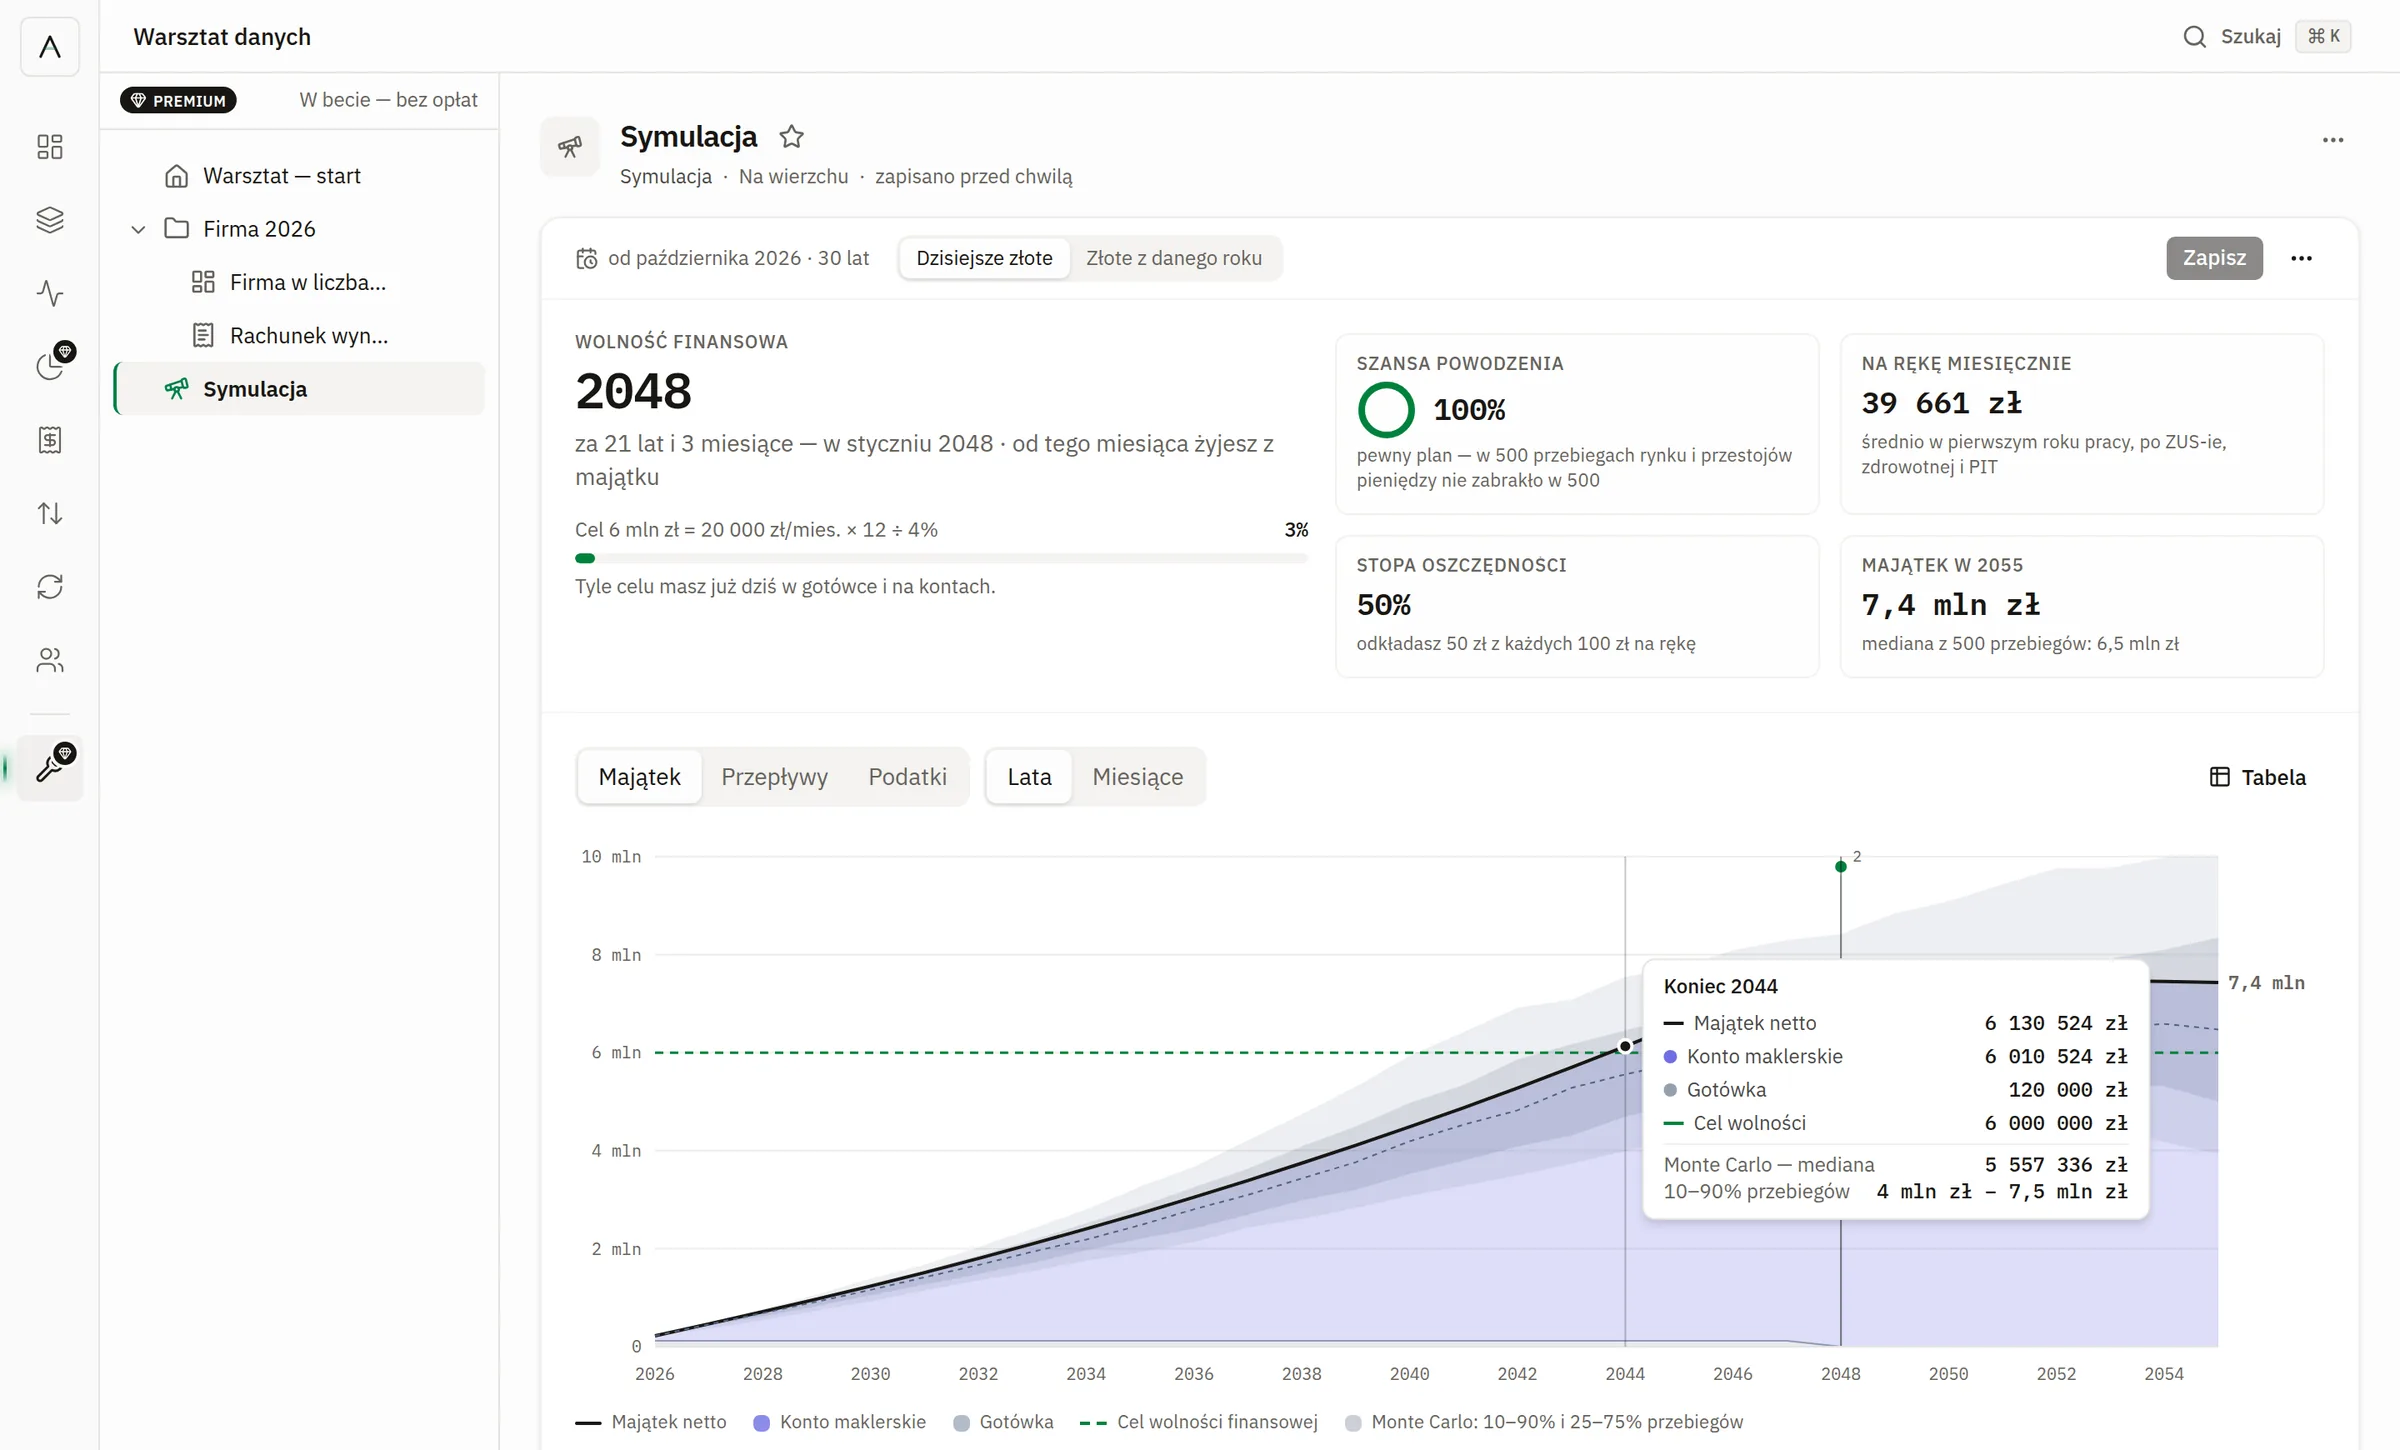
- Wolność finansowa — pierwszy miesiąc (start planu albo styczeń), od którego możesz przestać pracować, a pieniądze starczą do końca planu. Symulacja sprawdza to przebiegiem z końcem pracy w tym miesiącu: z pomostem do wieku wypłat z IKE, IKZE i PPK, podatkami od każdej wypłaty, ratami kredytu, zdarzeniami i dobrowolną zdrowotną — a na koniec majątek po podatku wciąż musi pokrywać cel. Obok wiek (jeśli podasz rok urodzenia) i za ile lat. Gdy koniec pracy jest „przy wolności", zdanie mówi, od kiedy żyjesz z majątku.
- Pomost do 60 — patrz wyżej.
- Cel —
(miesięczne potrzeby − emerytura) × 12 ÷ stopa wypłat, plus saldo kredytu do spłaty, plus dobrowolna zdrowotna do emerytury i plus pomost do emerytury. Rata kredytu i składka NFZ nie są wydatkami na zawsze, więc nie mnożymy ich przez dwadzieścia pięć. Pasek pokazuje, jaką część celu masz już dziś w gotówce i na kontach. - Szansa powodzenia — w ilu z 500 (albo 1000, 2000) przebiegów Monte Carlo nie zabrakło pieniędzy do końca horyzontu.
- Postęp — gdy plan ma plan bazowy: „Od kwietnia 2026: +28 673 zł względem planu (saldo na koniec cze 2026)" i o ile przesunęła się wolność (niżej, w „Postępie").
- Na rękę miesięcznie — średnia z pierwszych dwunastu miesięcy pracy, po kosztach, ZUS-ie, zdrowotnej i PIT. Pensję z etatu podpis podaje osobno.
- Stopa oszczędności — ile z każdych 100 zł wpływów odkładasz: na rękę z firmy i reszta (pensja, najem po ryczałcie, 800+, inne wpływy).
- Majątek na końcu horyzontu — z medianą z przebiegów Monte Carlo.
Wykres: Majątek, Przepływy, Podatki
- Majątek — gotówka, konta i nieruchomość warstwami nad osią, kredyt pod osią, linia majątku netto i przerywana linia celu. Każde konto ma swój stały kolor (konto maklerskie — fiolet, OKI — oliwka, IKE — morski, PPK — malina, IKZE — śliwka), ten sam w legendzie, w dymku, w „Roku w szczegółach" i na karcie konta. Warstwy idą od tych dostępnych od razu (przy osi) do tych zamkniętych najdłużej (u góry). Pasmo wokół to Monte Carlo: jaśniejsze obejmuje 80% przebiegów, ciemniejsze — połowę.
- Przepływy — wpływy nad osią (przychód, inne wpływy z 800+ i najmem po ryczałcie, pensja z etatu i emerytura z ZUS na rękę, zwrot PIT z IKZE w grudniu), wypływy pod osią (koszty firmy, ZUS i podatki firmy, życie i mieszkanie), a linia pokazuje, ile zostało. Linia pod zerem to lata, w których żyjesz z majątku.
- Podatki — składki społeczne, zdrowotna, PIT z daniną, podatek od zysków kapitałowych, podatek od aktywów OKI i podatek od wypłat z IKZE; zwrot PIT z IKZE schodzi pod oś.
Paleta kont jest sprawdzona walidatorem palet dla obu motywów i dla każdej pary kolorów — plan bez OKI czy PPK zsuwa warstwy, więc każde dwa konta mogą się stykać. Kolor nigdy nie jest jedynym nośnikiem informacji: jest legenda, dymek i tabela.
Kropki u góry wykresu to kamienie milowe: koniec ulgi ZUS (ze zmianą składki w złotych), Twoje zdarzenia, 18. urodziny dziecka, koniec etatu i najmu, wolność finansowa, koniec pracy, dostęp do IKE, IKZE i PPK, luka do 60/65, spłata kredytu, moment, w którym zabrakło pieniędzy.
Rok w szczegółach: drabina albo Sankey
Kliknięcie roku otwiera Rok w szczegółach. Przełącznik Drabina / Sankey pokazuje ten sam rachunek na dwa sposoby, a strzałki przechodzą rok po roku.
- Drabina — pasek „na co poszło każde 100 zł", stopnie od przychodu przez „na rękę" do odłożonych pieniędzy (z krokami Zwrot PIT z IKZE, Zdrowotna w NFZ, Koszty dzieci i — przy strategii wydatków — Mniej wydane), a pod nią Dokąd poszło odłożone: wpłaty na IKZE, IKE, OKI i konto maklerskie w kolejności kolejki, z resztą w gotówce. Rok z wypłatami ma listę Wypłaty z kont (brutto), a rok z podatkami od majątku — Belkę, podatek od aktywów OKI, 10% przy wypłacie z IKZE i PIT od zwrotu z IKZE. Na dole stan gotówki i każdego konta na koniec roku.
- Sankey — przychód firmy rozchodzi się na koszty, składki, PIT i na rękę; na rękę płynie najpierw na wydatki i mieszkanie, resztą do odłożonych, a inne wpływy i zwrot PIT z IKZE dopływają do tego, co zostało (zwrot zwykle do odłożonych). Odłożone rozchodzą się na konta. Rok na minusie dostaje źródło „Z majątku". W każdym pudełku suma wejść równa się sumie wyjść co do grosza. Na telefonie Sankey zamienia się w kaskadę z góry na dół: każde pudełko ma własny wiersz, a każdy wpływ — przychód firmy, pensja brutto, czynsz, emerytura — swoją gałąź (pensja stoi na osobnym torze obok firmy, ryczałt od najmu tuż pod czynszem). Pudełko, do którego płynie kilka wpływów (odłożone z firmy i z pensji), stoi pod ostatnim z nich, więc każda wstęga płynie w dół.
Lata i miesiące
Przełącznik Lata / Miesiące zmienia ziarno czasu. Widok lat pokazuje cały horyzont. Widok miesięcy pokazuje okno trzech lat — strzałki przesuwają je o rok — i właśnie tam widać rzeczy, które w rocznej sumie się rozmywają: przestój między kontraktami, miesiąc końca ulgi ZUS, wkład własny, roczne rozliczenie PIT i zwrot z IKZE w grudniu. Dymek nad miesiącem mówi, czy firma w nim pracowała, stała bez zleceń, czy była zawieszona. Pasmo Monte Carlo i porównanie wariantów liczą się rok po roku, więc zostają na widoku lat.
Saldo dzień po dniu na najbliższe miesiące, z faktur i transakcji, pokazuje Przepływ — link stoi nad wykresem miesięcy.
Dzisiejsze złote czy złote z danego roku
Symulacja liczy w dzisiejszych złotych: 10 000 zł wydatków w 2045 to tyle, ile dziś kupisz za 10 000 zł. Przełącznik Złote z danego roku mnoży kwoty przez inflację z założeń — zmienia opis liczb, nie wynik. Wolność finansowa przychodzi w tym samym miesiącu w obu widokach.
Tabela pod wykresem pokazuje te same liczby wiersz po wierszu — latami albo miesiącami, zgodnie z przełącznikiem.
Zdarzenia: Twoje decyzje na osi czasu
Przycisk Zdarzenie na osi zdarzeń dodaje to, co ma się wydarzyć. Każde zdarzenie ma datę, a symulacja pokazuje jego skutek w wyniku.
| Zdarzenie | Co robi w symulacji |
|---|---|
| Podwyżka stawki | stawka jednego strumienia albo wszystkich rośnie o podany procent od wybranego miesiąca |
| Przerwa | miesiące bez przychodu; z zawieszeniem firmy znikają też składki i koszty, bez zawieszenia ZUS płynie dalej |
| Nowy stały wydatek | kwota co miesiąc przez określony czas albo do końca planu (wynajem mieszkania, rata, opieka nad bliskim) — koszty dziecka wpisz w zdarzeniu Dziecko, inaczej policzą się dwa razy |
| Jednorazowo | wydatek (samochód, remont) albo wpływ (spadek, premia) w jednym miesiącu — albo co kilka lat, do wybranej daty |
| Inny wpływ | stały wpływ netto: dochód partnera, renta, alimenty (najem prywatny, etat i emeryturę z ZUS liczą własne zdarzenia i sekcje — tu policzyłyby się dwa razy) |
| Dziecko | koszty utrzymania od miesiąca urodzenia do wybranej daty, 800+ do 18. urodzin i ulga na dzieci w PIT według skali |
| Etat | pensja brutto na umowie o pracę: na rękę z kalkulatora umowy o pracę, PIT razem z firmą na skali, wpłaty do PPK, zbieg tytułów ze składkami z firmy |
| Najem prywatny | czynsz z wynajmu mieszkania z planu albo spoza niego, minus ryczałt od najmu |
| Zmiana formy opodatkowania | od stycznia wybranego roku: liniowy, skala albo ryczałt z wybraną stawką |
| Mieszkanie na kredyt | wkład własny w miesiącu zakupu, rata od następnego; stopa stała, zmienna albo okresowo stała, nadpłaty, wartość nieruchomości w majątku, saldo kredytu w celu |
| Kredyt, który już masz | saldo i liczba rat z dziś (z harmonogramu banku), oprocentowanie, data umowy (do opłaty za wcześniejszą spłatę), nadpłaty i — jeśli kredyt ma nieruchomość — jej wartość w majątku |
| Sprzedaż mieszkania | sprzedaż nieruchomości z planu: cena to jej wartość w miesiącu sprzedaży, minus koszty, spłata reszty kredytu (z opłatą, jeśli przysługuje) i podatek przed upływem pięciu lat |
| Koniec pracy | zamknięcie działalności w wybranym miesiącu albo przy wolności finansowej — w miesiącu wolności (start planu albo styczeń, bo rok podatkowy liczy się w całości); w Monte Carlo od stycznia po roku, w którym przybliżenie stopy wypłat ją pokazało |
W Firmie i podatkach ustawisz też wakacje składkowe: raz w roku miesiąc bez składek społecznych (zdrowotna zostaje), gdy spełniasz warunki ustawy i złożysz wniosek. Ten miesiąc liczy się do emerytury.
Zdarzenia co kilka lat
W oknie zdarzenia Jednorazowo przełącznik Powtarzaj co kilka lat zamienia jeden wydatek w serię: nowe auto co 7 lat, remont co 10. Wpisujesz co ile lat i — jeśli chcesz — ostatni raz najpóźniej (bez tej daty: do końca planu). Kwota jest ta sama w dzisiejszych złotych i wypada w tym samym miesiącu roku, a pod polami stoi lista: „Wypada 4 razy w planie: 2027, 2034, 2041, 2048 — łącznie 320 000 zł w dzisiejszych złotych".
Życie w Polsce: dziecko, najem, etat
Trzy zdarzenia z menu Zdarzenie liczą to, czego stały wydatek i inny wpływ nie umieją: świadczenia, ulgi, ryczałt i drugi tytuł do ubezpieczeń. Każde okno pokazuje pod polami, co policzy silnik — z kwotami z rejestru przepisów — i czego nie liczymy.
Dziecko
- Miesiąc urodzenia — dziecko, które już jest, wpisz z miesiącem sprzed startu planu; koszty liczą się od startu.
- Koszt utrzymania miesięcznie — w dzisiejszych złotych (jedzenie, ubrania, opieka, zajęcia). Pole startuje puste i okno nie doda dziecka bez kwoty; wpisz 0, gdy te koszty są już w wydatkach prywatnych.
- Koszty do — domyślnie miesiąc 18. urodzin; ustaw później, jeśli liczysz studia, albo „do końca planu".
Symulacja dolicza 800+ — 800 zł miesięcznie w pełnych miesiącach po miesiącu urodzenia i przed miesiącem 18. urodzin. Miesiąca urodzenia i 18. urodzin nie liczymy: ZUS płaci wtedy kwotę proporcjonalną do dni, a plan zna tylko miesiąc. 800+ nie ma waloryzacji, więc w dzisiejszych złotych co roku jest trochę mniejsze — „Rok w szczegółach" mówi to pod wynikiem.
Ulga na dzieci (92,67 zł miesięcznie na pierwsze i drugie dziecko, 166,67 zł na trzecie, 225 zł na każde kolejne) obniża tylko podatek według skali: PIT firmy na skali, PIT z etatu i od emerytury z ZUS. Przy firmie na liniowym albo ryczałcie bez etatu i emerytury okno mówi wprost, że ulga nic nie zmieni. Przy jednym dziecku ulga ma limit dochodów — plan zapyta o sytuację rodzinną (sekcja Życie). Ulgę liczymy w całości u Ciebie; rodzice mogą ją dzielić.
Nie liczymy zwrotu niewykorzystanej ulgi (gdy PIT jest mniejszy niż ulga) ani ulgi na pełnoletnie dziecko, które się uczy. Obligacje rodzinne ROS i ROD kupisz w planie z dzieckiem, które dostaje 800+ — bez niego plan pyta, co zrobić z takim kontem.
Najem prywatny
- Czynsz miesięcznie — w dzisiejszych złotych, tyle, ile płaci najemca (bez opłat, które przekazujesz dalej).
- Od kiedy i do kiedy — najem, który już trwa, zaczyna się przed startem planu; bez daty końca trwa do końca planu.
- Które mieszkanie wynajmujesz — spoza planu (liczy się tylko czynsz i ryczałt) albo nieruchomość z planu: z zakupu na kredyt albo z kredytu, który już masz, z wpisaną wartością. Sprzedaż tego mieszkania kończy najem (czynsz za miesiąc sprzedaży jeszcze wpływa); najem przed zakupem albo po sprzedaży zatrzymuje okno.
Najem prywatny rozlicza się ryczałtem: 8,5% czynszu do 100 000 zł w roku i 12,5% od nadwyżki, bez kosztów i bez składki zdrowotnej. Małżonkowie ze wspólności majątkowej mają próg łącznie 200 000 zł — o to, kto rozlicza najem, okno pyta tylko wtedy, gdy czynsz wszystkich najmów w którymś roku przekracza próg jednej osoby (poniżej obie odpowiedzi dają ten sam ryczałt). Ryczałt liczy się co miesiąc, z wyrównaniem w grudniu (naprawdę do 30 kwietnia), a pod polami stoi szacunek: „2027 r.: 33 600 zł czynszu → ryczałt 2 856 zł, na rękę 30 744 zł". Próg trzymamy w dzisiejszych złotych, jak progi PIT. Pustostanów, remontów i kosztów utrzymania mieszkania nie liczymy — dodaj je jako stały wydatek.
Etat i PPK
- Wynagrodzenie brutto miesięcznie — z umowy o pracę, w dzisiejszych złotych.
- Ile miesięcy — albo bez daty końca (do końca planu). Koniec pracy z planu kończy etat, który zaczął się wcześniej (wolność to koniec każdej pracy); etat od miesiąca końca pracy albo później trwa według swoich dat.
- Konto PPK — konto z planu, nowe konto PPK (od zera) (powstaje przy zapisie zdarzenia) albo bez PPK (rezygnacja z wpłat).
Pod polami, np. przy 12 000 zł brutto: „Na rękę ok. 8 192 zł miesięcznie i 420 zł do PPK (240 zł od Ciebie, 180 zł od pracodawcy)" — średnio z roku, z kalkulatora umowy o pracę aplikacji (chorobowe, koszty miejscowe, PIT-2), tym samym, którym liczy silnik. Skala podatkowa jest jedna na osobę: roczny PIT z pensji liczy się razem z firmą na skali, z ulgą na dzieci, a wyrównanie symulacja księguje w grudniu (naprawdę do 30 kwietnia). Przy dwóch etatach w tych samych miesiącach PIT liczy się od sumy pensji.
PPK: 2% pensji od Ciebie i 1,5% od pracodawcy (stawki podstawowe), wpłata powitalna 250 zł po trzech miesiącach (gdy konto startuje od zera) i dopłata roczna 240 zł — prosto na konto PPK, poza kolejką nadwyżki i poza „odłożonymi". Dopłaty państwa są stałe nominalnie, więc w dzisiejszych złotych maleją. Karta konta PPK w Kontach i priorytetach mówi, który etat na nie wpłaca.
Zbieg tytułów. Przy pensji co najmniej minimalnej (w 2026 r. 4 806 zł brutto) składki społeczne z firmy są dobrowolne: bez przełącznika Płacę dobrowolnie składki społeczne z firmy firma płaci w miesiącach etatu tylko zdrowotną — oś zdarzeń pokazuje kamień ZUS przy etacie ze zmianą składki w złotych, a po końcu etatu składki wracają. Dobrowolne składki podnoszą emeryturę z ZUS. Przy pensji niższej niż minimalna składki z firmy zostają obowiązkowe, przy uldze na start firma i tak ich nie płaci, a stały wariant „Umowa o pracę + JDG" w założeniach znaczy samą zdrowotną przez cały plan.
Etat daje ubezpieczenie zdrowotne, więc w jego miesiącach nie ma dobrowolnej składki w NFZ, a składki emerytalne z pensji idą do kapitału w ZUS. Wpłat na IKZE nie odliczamy od pensji — tylko od dochodu firmy (zachowawczo: zwrot może wyjść niższy niż naprawdę).
Gdzie zobaczysz skutki
- Oś zdarzeń — kamienie „Antek: 18 lat" (koniec 800+ i ulgi), „Koniec etatu" (z umowy albo razem z końcem pracy), „Koniec najmu" (data końca albo sprzedaż mieszkania) i ZUS przy etacie.
- Nagłówek — „Na rękę miesięcznie" mówi o firmie, a pensję z etatu podaje osobno; stopa oszczędności liczy odłożone od wszystkich wpływów (na rękę z firmy, pensja, najem po ryczałcie, 800+).
- Przepływy — pensja z etatu (na rękę) stoi w jednym słupku z emeryturą z ZUS: to pieniądze „na rękę spoza firmy", z jednym kolorem i podpisem, który mówi, co w nim jest; dymek rozdziela je osobno. 800+ i najem po ryczałcie są w innych wpływach (dymek: „w tym 800+", „w tym najem po ryczałcie"). Słupek podatków to podatki firmy, a dymek podatków podaje podatki od etatu, najmu i emerytury jako „poza wykresem".
- Rok w szczegółach — wiersze Pensja z etatu (na rękę), Czynsz z najmu, Ryczałt od najmu, 800+ i Koszty dzieci, osobna drabina etatu (pensja brutto → składki ZUS z pensji, zdrowotna, PIT z wyrównaniem, Twoja wpłata do PPK → na rękę) i wpłaty do PPK: Twoja, pracodawcy i państwa.
- Sankey — etat to osobne źródło: rozchodzi się na składki i PIT, PPK z pensji i to, co zostaje na rękę; czynsz oddaje ryczałt, 800+ dopływa do tego, co zostało, a koszty dzieci to osobne wyjście obok wydatków.
Mieszkanie, kredyt i nadpłaty
Oprocentowanie
W oknie zdarzenia Mieszkanie na kredyt i Kredyt, który już masz wybierasz rodzaj oprocentowania:
- Stała — jedna stopa przez cały kredyt;
- Zmienna — wskaźnik (WIBOR 3M, WIBOR 6M albo POLSTR) plus marża banku;
- Okresowo stała — stała przez podaną liczbę lat, potem wskaźnik + marża.
Przy wskaźniku stoi jego wartość z danych aplikacji z datą i źródłem („WIBOR 6M 3,9% z dnia… — odczyt fixingu GPW Benchmark" albo „wartość z rejestru aplikacji, zapisana…; to nie jest dzisiejszy fixing") i przycisk Wstaw. POLSTR-u aplikacja nie ma w danych — wpisujesz go sam (publikuje go GPW Benchmark). Pod polami: „Razem: WIBOR 6M 3,9% + marża 2% = 5,9%". W przebiegu podstawowym wskaźnik stoi w miejscu; w Monte Carlo z inflacją losową idzie za inflacją przebiegu, z dzisiejszym odstępem od niej — to założenie, nie prognoza stóp.
Nadpłaty
Nadpłatę dodasz na dwa sposoby:
- w oknie zdarzenia (lista Nadpłaty) — jednorazowo albo co miesiąc (do wybranego miesiąca albo do spłaty kredytu), z wyborem krótszy okres (ta sama rata, kredyt kończy się wcześniej) albo niższa rata (ten sam okres);
- w kolejce nadwyżki — reguła Nadpłata kredytu bierze co miesiąc do podanej kwoty z tego, co zostało po pozycjach wyżej (w chudszym miesiącu mniej).
Opłata za wcześniejszą spłatę liczy się według ustawy o kredycie hipotecznym (art. 40): przy stopie zmiennej bank może ją wziąć tylko przez 36 miesięcy od umowy — najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok — a przy stałej według umowy. Przy każdej nadpłacie stoi zdanie: „Opłata najwyżej 600 zł (art. 40…)", „od stycznia 2028 bez opłaty" albo pytanie: „Kiedy podpisałeś umowę?" (przy kredycie, który już masz) i „Wpisz % z umowy" (przy stałej stopie). Bez tych danych symulacja nadpłat nie liczy — pyta.
Sprzedaż mieszkania
Zdarzenie Sprzedaż mieszkania wybiera nieruchomość z planu (z zakupu albo z kredytu, który już masz, z wpisaną wartością). Cena to wartość nieruchomości w miesiącu sprzedaży, minus koszty sprzedaży (% ceny), minus spłata reszty kredytu. Podatek — 19% od dochodu — płaci się przy sprzedaży przed upływem pięciu lat od końca roku nabycia:
- przy mieszkaniu kupionym w planie rok i koszt nabycia biorą się z zakupu;
- przy kredycie, który już masz, symulacja pyta o rok nabycia (i o koszt nabycia, gdy sprzedaż wypada przed upływem pięciu lat) — nigdy nie bierze go z dzisiejszej wartości;
- ulga mieszkaniowa — zaznacz, że przychód pójdzie na własne cele mieszkaniowe, a podatek wyniesie 0 (nowe mieszkanie dodaj osobnym zdarzeniem).
Podatek symulacja księguje w grudniu roku sprzedaży (naprawdę płaci się go do 30 kwietnia następnego roku), a „Rok w szczegółach" rozpisuje sprzedaż: cena, koszty sprzedaży, spłata kredytu, opłata za wcześniejszą spłatę, ile zostaje i podatek albo zdanie, od którego roku sprzedaż jest bez niego.
Nadpłacać czy inwestować?
Gdy plan ma kredyt, pod analizą wrażliwości stoi karta Nadpłacać czy inwestować?. Te same pieniądze co miesiąc liczy dwa razy: jako nadpłatę kredytu albo jako wpłaty na wybrane konto (maklerskie, IKE, IKZE, OKI) — w tym samym miejscu kolejki nadwyżki. Porównuje cztery liczby: datę wolności, majątek na końcu planu, sumę odsetek i szansę powodzenia (Monte Carlo obu wersji na tych samych losowaniach, liczone w tle — karta mówi, że trwa). Werdykt pada tylko wtedy, gdy wszystkie policzone miary wskazują tę samą wersję; inaczej zdanie mówi, co wybierasz, wybierając. Przyciski Ustaw w planie wpisują wybraną wersję do kolejki — zapisujesz ją jak każdą zmianę planu.
Wersja „inwestować" wpłaca do 12 × kwoty rocznie, więc miesiąc z mniejszą nadwyżką nadrabia później w tym samym roku — to daje jej lekką przewagę, o której karta mówi wprost. To porównanie, nie porada.
Ryzyko: Monte Carlo
Przebieg na wykresie zakłada, że rynek co roku daje dokładnie tyle, ile w założeniach. Świat tak nie działa, więc symulacja liczy dodatkowo 500 przebiegów (w panelu Ryzyko przełączysz na 1000 albo 2000 — węższy szum, dłuższe liczenie), w których:
- zwrot z inwestycji jest losowany co miesiąc wokół założonego (mediana losowań to dokładnie zwrot z założeń, a rozrzut to zmienność z sekcji Świat i ryzyko) — jednym losowaniem dla wszystkich kont na rynku,
- między kontraktami zdarzają się przestoje — domyślnie średnio raz na cztery lata, po dwa miesiące (zmienisz to w sekcji Świat i ryzyko).
W Monte Carlo wolność to przybliżenie: pierwszy miesiąc, w którym majątek po podatku od wypłat pokrywa cel, a to, co dostępne od razu, starcza do najbliższego wieku dostępu do IKE, IKZE i PPK. Panel Ryzyko mówi zdaniem, w którym roku wolność przychodzi w połowie przebiegów i w dziewięciu na dziesięć, a wykres pokazuje narastającą szansę wolności i odsetek przebiegów, w których zabrakło pieniędzy.
Wydatki na wolności w Monte Carlo. Przy strategii elastycznej albo z poręczami panel Ryzyko ma osobny blok: w ilu przebiegach cięcie zadziałało, ile lat z cięciem wypada średnio i w co dziesiątym przebiegu, najniższy rok wydatków po końcu pracy (w połowie przebiegów i w co dziesiątym) oraz wykres wydatków rok po roku — mediana i co dziesiąty przebieg. Wydatki roku są po cięciach strategii, bez kosztów dzieci i dobrowolnej zdrowotnej — to wydatki, na których strategia działa, więc planowany koniec kosztów dziecka nie wygląda na wykresie jak cięcie. Gdy w żadnym przebiegu nie ma pełnego roku bez pracy, blok mówi, że strategia nie miała okazji zadziałać.
Inflacja w przebiegach. Domyślnie każdy przebieg ma stałą inflację z założeń. Przełącznik Spokojna / Umiarkowana / Niespokojna losuje ją co miesiąc wokół tej średniej (np. umiarkowana: rok do roku zwykle ±2 pkt proc., szok słabnie o połowę w półtora roku). To założenie, nie oszacowanie z danych GUS — panel mówi to wprost. Zmienna inflacja rusza ratę kredytu na stopie zmiennej, obligacje indeksowane inflacją, podatek Belki i podatek od aktywów OKI. Przebieg na wykresie zawsze liczy stałą inflację.
Przebiegi używają za każdym razem tych samych liczb losowych. Gdy przesuniesz suwak, różnica w wyniku wynika z Twojej zmiany, a nie z innego losowania. Od 3 października 2026 r. losowanie obejmuje także inflację, więc pasma zapisanych planów mogły się nieznacznie przesunąć — przypis pod wykresem ryzyka o tym przypomina.
Co przesuwa wynik
Panel Co przesuwa wynik sprawdza, o ile miesięcy przesuwa się wolność finansowa, gdy ruszysz jedno założenie: wydatki i koszty ±10%, stawki ±10%, wzrost stawek ±1 pkt, zwrot z inwestycji ±1 pkt, stopę wypłat ±0,5 pkt. Najsilniejsza dźwignia stoi na górze. Gdy wolność nie przychodzi w horyzoncie, panel porównuje zamiast tego majątek na końcu.
Warianty i porównanie
- Zapisz jako nowy wariant (menu „…") tworzy kopię planu jako osobny dokument — np. „IKZE do limitu" obok „Bez IKZE".
- Porównaj nad wykresem majątku dokłada do trzech innych symulacji jako przerywane linie, a tabela pod wykresem zestawia datę wolności, majątek na końcu i składki z podatkami.
- Zacznij od dziś (menu „…" albo pasek nad wynikiem, gdy plan zaczyna się w przeszłości) przesuwa start na przyszły miesiąc i bierze dzisiejsze saldo z danych. Reszta planu zostaje.
Lepszy układ — optymalizator
Karta Lepszy układ · optymalizator na dole wyniku szuka lepszej formy opodatkowania rok po roku i lepszej kolejności kont w kolejce nadwyżki (IKZE, IKE, OKI). Wybierasz cel — Najwcześniejsza wolność albo Majątek na końcu — i, jeśli chcesz porównać ryczałt, jego stawkę (zależy od rodzaju działalności, więc jej nie zgadujemy). Szukaj lepszego układu liczy kilkadziesiąt przebiegów w tle, z paskiem postępu i przyciskiem Przerwij.
Każda propozycja to gotowy plan z różnicą w jednym zdaniu i liczbami „przed → po". Nic nie zmienia się samo: propozycję zatwierdzasz przyciskiem Zastosuj, a zapisujesz jak każdą zmianę planu. Gdy plan się zmieni, stare propozycje gasną. To nie jest porada podatkowa — sprawdź z księgową, zanim zmienisz formę.
Postęp: plan bazowy kontra rzeczywistość
Ustaw jako plan bazowy (menu „…") zapisuje w dokumencie migawkę pierwszych 60 miesięcy planu, który masz na ekranie — po Zapisz. To zapisane liczby, a nie przepis: aktualizacja aplikacji ani nowe stałe podatkowe nie przesuną bazy. Potem symulacja porównuje ją z tym, co mówią Twoje dane:
- nagłówek — „Od kwietnia 2026: +28 673 zł względem planu (saldo na koniec cze 2026). Wolność przesunęła się o −3 mies." Saldo kont z banku porównujemy z gotówką planu na koniec ostatniego pełnego miesiąca ze znanym saldem, a wolność — z datą z obecnego planu;
- wykres majątku w widoku miesięcy — przerywana linia Plan bazowy — gotówka i kropki Rzeczywistość — saldo kont z banku (pusta kropka w bieżącym, niepełnym miesiącu), z różnicą w dymku;
- Plan bazowy i rzeczywistość pod wykresem — z czego składa się odchylenie: saldo na start, przychód z faktur, koszty, składki i podatki oraz reszta (wydatki prywatne, VAT, terminy płatności, przelewy na konta, których aplikacja nie widzi); ile plan przelał dotąd na IKE, IKZE i konto maklerskie; które konto blokuje saldo części miesięcy i za jaki okres ma dane;
- Rok w szczegółach — dla minionych miesięcy roku wykonanie nad planem bazowym: przychód, koszty, podatki (zapłacone w następnym miesiącu) i saldo.
Zasady: nieznane jest puste, nigdy 0 — miesiąc bez wyciągu nie ma kropki, a komórka ma kreskę; bieżący miesiąc jest niepełny i ekran to mówi; kwoty są w złotych z danego miesiąca (plan bazowy przeliczamy inflacją z dnia zapisu). Zastąp plan bazowy tym planem robi nową migawkę, Usuń plan bazowy ją kasuje.
Pobieranie: CSV i JSON
Menu „…" → Pobierz zapisuje plik w złotych, które masz włączone na ekranie (dzisiejsze albo z danego roku):
- Lata — CSV i Miesiące — CSV — te same kolumny co tabela (przychód, ZUS i podatki, na rękę, wydatki, odłożone, płynny majątek, majątek netto, cel wolności), dla całego horyzontu, pod polski Excel: średnik, przecinek dziesiętny, pierwszy wiersz mówi, co to za plik (dokument, start, złote, inflacja, data eksportu);
- Plan z wynikiem — JSON — kopia planu (wszystkie założenia) z podsumowaniem i wierszami lat i miesięcy, do archiwum albo dalszej analizy.
Gdy plan nie da się policzyć
Zamiast wykresu na zgadniętych liczbach symulacja pokazuje pytania — w dwóch osobnych blokach:
- Brakuje danych (gotówka, wydatki, koszty, rok urodzenia, wiek emerytalny, kto opłaci zdrowotną, lata z wpłatami na IKE albo IKZE, sytuacja rodzinna przy uldze na jedno dziecko, wiek końca planu, który nie mieści się w horyzoncie, część wydatków do ograniczenia przy elastycznej strategii) — pola do uzupełnienia stoją przy pytaniu. Przy strategii wydatków jest też przycisk Wróć do stałych wydatków.
- Plan ma rzeczy, których symulacja jeszcze nie liczy — tu niczego nie brakuje, ale liczenie „jakby ich nie było" dałoby inny plan. Przy każdym pytaniu stoi akcja: Edytuj zdarzenie, Usuń zdarzenie, Zamień na lokatę, Zostaw jedno wystąpienie.
Pytania o kredyt (data umowy przy nadpłacie, % opłaty z umowy, wartość wskaźnika), o sprzedaż (rok i koszt nabycia), o najem (kto go rozlicza ponad próg, najem przed zakupem albo po sprzedaży mieszkania) i o emeryturę (stan OFE) mają przycisk Edytuj zdarzenie albo pola od razu przy pytaniu.
Jak liczymy podatki
- Każdy rok to rok podatkowy: miesiąc po miesiącu przez silnik podatkowy aplikacji, z wariantem ZUS obowiązującym w danym miesiącu, miesiącami zawieszenia bez składek i miesiącem wakacji składkowych. Koszty wchodzą jako koszty netto.
- Skala podatkowa i danina solidarnościowa rozliczają się rocznie — wyrównanie symulacja księguje w ostatnim miesiącu roku (w rzeczywistości płacisz je do końca kwietnia). Tak samo zwrot PIT z IKZE, podatek od aktywów OKI (w rzeczywistości do 31 maja) i PIT od zwrotu z IKZE.
- VAT pomijamy: przechodzi przez konto, ale nie jest Twój.
- Podatki w latach, dla których nie ma jeszcze opublikowanych przepisów, liczą się według ostatnich znanych — symulacja mówi to wprost w przypisach i na osi zdarzeń. Kwoty są w dzisiejszych złotych, więc założeniem jest, że progi (także próg ryczałtu od najmu i limit dochodów przy uldze na dzieci), podstawy i limity rosną razem z cenami. Wyjątek to kwoty, które ustawa trzyma nominalnie: 800+ i dopłaty państwa do PPK — w dzisiejszych złotych co roku trochę mniejsze.
- Sprzedaż z konta maklerskiego, gdy gotówka się kończy, płaci podatek od zysków kapitałowych (19%) od tej części sprzedaży, która jest zyskiem — nominalnym, jak w PIT-38, więc podatek płaci się także od wzrostu, który tylko goni inflację. Na IKE, IKZE, OKI i PPK zysk rośnie bez Belki; podatek (albo jego brak) przychodzi przy wypłacie.
- Odsetki od gotówki i z lokat płacą 19% od odsetek nominalnych. „Realny zwrot z gotówki" w założeniach jest przed tym podatkiem.
Czego symulacja jeszcze nie liczy
- Przy dziecku: zwrotu niewykorzystanej ulgi na dzieci (gdy PIT jest mniejszy niż ulga), ulgi na pełnoletnie dziecko, które się uczy, i 800+ w miesiącu urodzenia i 18. urodzin (ZUS płaci wtedy kwotę proporcjonalną do dni).
- Przy najmie: pustostanów, remontów i kosztów utrzymania mieszkania — dodaj je jako stały wydatek.
- Przy etacie: odliczenia IKZE od pensji — odliczamy tylko od dochodu firmy — i etatu zaczętego przed końcem pracy, który trwa po nim: koniec pracy kończy każdą pracę (etat od miesiąca końca pracy albo późniejszy trwa według swoich dat).
- Prognozy stóp procentowych — wskaźnik kredytu w przebiegu podstawowym stoi w miejscu; w Monte Carlo idzie za inflacją przebiegu.
- Dzielnika z nowszych tablic GUS — emerytura liczy się z ostatniej znanej tablicy, co ją zawyża (przypis to mówi).
- IKE od 55. roku życia przy uprawnieniach emerytalnych i warunku „ponad połowa wpłat co najmniej 5 lat przed wypłatą", opłaty dodatkowej NFZ po przerwie w ubezpieczeniu, kosztów zamknięcia firmy, przyszłych zmian przepisów.
Dobre praktyki
- Zacznij od danych, nie od życzeń. Zostaw założenia z danych, zapisz plan bazowy, a zmiany rób w wariantach — porównanie powie więcej niż jeden poprawiany w kółko plan.
- Wpisz konta, które naprawdę masz. IKE z sześcioma latami wpłat to coś innego niż nowe IKE — od lat z wpłatami zależy, czy pieniądze przybliżają wolność. Rok urodzenia i wiek emerytalny odblokowują kłódki i pomost.
- Sprawdź pomost. Wolność w 2037 r. z pomostem 60% znaczy, że między końcem pracy a 60. urodzinami przyda się więcej pieniędzy poza IKE i IKZE — albo zgoda na wcześniejszy zwrot z podatkiem.
- Porównaj IKZE z kontem maklerskim w wariantach. Zwrot PIT z IKZE i wzrost bez Belki kuszą, ale pieniądze czekają do 65 lat — dwa warianty pokażą, ile to zmienia w dacie wolności.
- Włącz ryzyko. Plan bez przestojów i z akcjami na 5% rocznie wygląda pięknie. Ustaw rynek Ostrożnie, zobacz, jak zmienia się szansa powodzenia, i zdecyduj, ile ryzyka chcesz nieść.
- Zajrzyj w miesiące wokół dużych zdarzeń. Zakup mieszkania, przerwa, koniec ulgi ZUS — widok miesięcy pokaże, czy gotówka przetrwa ten moment.
- Ustaw plan bazowy i wracaj co kwartał. Plan bazowy pokaże, czy życie idzie zgodnie z planem i dlaczego nie (przychód, koszty, podatki, reszta). Zacznij od dziś przesunie plan na dzisiejsze saldo — data wolności powie, dokąd prowadzi plan teraz.
- Kredyt na stopie zmiennej sprawdź z inflacją losową. Przełącz inflację w panelu Ryzyko na Umiarkowaną i zobacz, jak zmienia się szansa powodzenia.
- Zanim nadpłacisz, porównaj. Karta „Nadpłacać czy inwestować?" pokaże, co zmienia ta sama kwota na IKE albo IKZE — zwłaszcza po okresie opłaty z art. 40.
- Dziecko, najem i etat wpisuj ich własnymi zdarzeniami. Stały wydatek albo inny wpływ nie policzy 800+, ulgi na dzieci, ryczałtu ani PIT z pensji razem z firmą — a wpisane w obu miejscach policzą się dwa razy. Jeśli w starszym planie dziecko stoi jako stały wydatek, a najem jako inny wpływ, przenieś je do nowych zdarzeń i usuń stare.
- Elastyczne wydatki sprawdzaj w Monte Carlo. W przebiegu na wykresie rynek rośnie równo i elastyczne wydatki nie tną ani razu. Ile lat z cięciem i jak nisko schodzą wydatki w złych światach, pokazuje panel Ryzyko — porównaj strategie w wariantach.
Przełącz finanse JDG na automat
AUTOPILOT podłącza KSeF, zaciąga faktury i liczy podatki za Ciebie — a prognozę cashflow masz na 12 miesięcy do przodu. Za darmo do 31 października 2026.
Zacznij za darmo